



A qualche giorno di distanza, torniamo sulla riunione della Fed di metà settimana scorsa. Se la linea guida del governatore Warsh è quella di parlare il meno possibile, allora tutto ciò che esce dai meeting del FOMC va analizzato con la massima perizia. Per avere un quadro completo di come i membri del board valutino le principali variabili macroeconomiche per l’economia statunitense occorre guardare al Summary of Economic Projections. Il documento trimestrale che riassume numeri e stime da qui al 2029.
E allora andiamo a vederli questi numeri, partendo dalle note positive. La stima mediana di crescita del PIL reale per il 2026 è salita a 2,3%, contro il 2,2% di giugno; e nel 2027 è prevista al 2,4%. Il tasso di disoccupazione, che a giugno il board vedeva salire fino al 4,3% nel 2026, è stato rivisto al ribasso al 4,1%, stabile fino al 2029.
La fotografia che emerge è quella di un’economia che non sembra risentire né della crisi energetica, né dell’effetto dazi. Un mercato del lavoro solido e una domanda interna resiliente spingono il PIL oltre quella soglia che una volta era considerata sufficiente per generare occupazione. Si tratta di una prospettiva in netto miglioramento rispetto alle stime presentate in estate.
La valutazione cambia nettamente se ci si sposta sul fronte dei prezzi. L’inflazione è un problema serio e persistente. La stima mediana per l’indice PCE nel 2026 è vista in crescita al 3,7% (dal 3,6% di giugno), l’inflazione core è vista in salita fino al 3,4% (dal 3,3% della stima precedente): non certo variazioni enormi, ma aggiustamenti che confermano un’inflazione nettamente al di sopra del 3,5%, lontanissima dall’obiettivo del 2%.
A questo punto il board sembra riprendere un certo ottimismo: le proiezioni vedono la crescita dei prezzi al consumo fermarsi al 2,3% nel 2027 e al 2,0% dal 2028 in avanti. L’idea di fondo è che la spinta sui prezzi osservata quest’anno sia in larga parte transitoria — verosimilmente legata ai dazi e alla crisi geopolitica — e non si stia trasferendo in modo persistente su salari e aspettative.
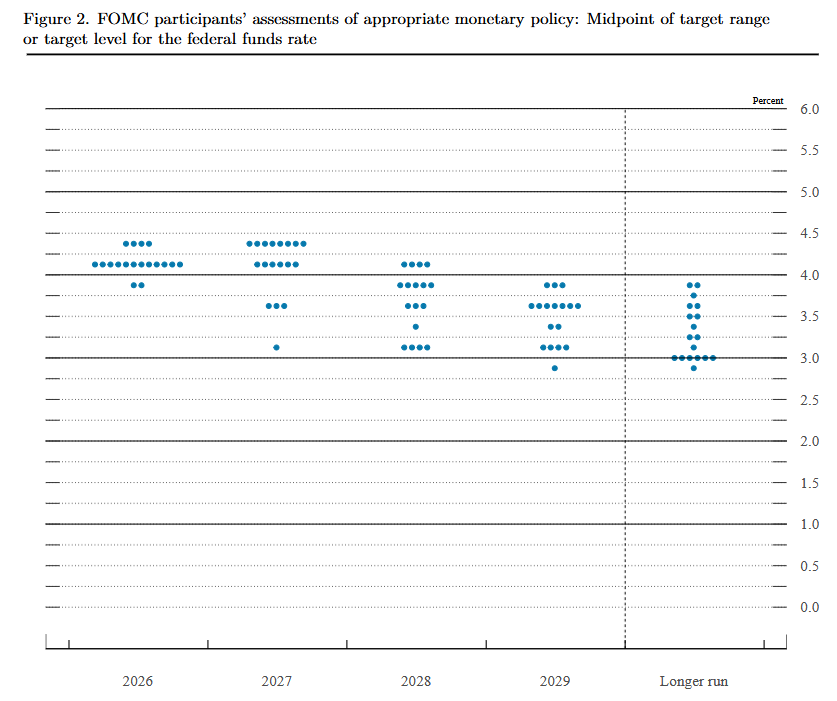
Chiusa la parentesi di ottimismo, il dot plot prova a fare una mediazione tra valori attuali e stime di inflazione. Il sentiero dei tassi mantiene un’inclinazione negativa ma si sposta verso l’alto. La mediana del fed funds rate a fine 2026 sale al 4,1%, dal 3,8% previsto a giugno; per il 2027 il salto è ancora più marcato, sempre al 4,1% contro il 3,6% precedente. Anche la stima di lungo periodo — il tasso “neutrale” verso cui la politica monetaria dovrebbe convergere — si alza, seppur di poco, al 3,2% dal 3,1%. In altre parole: a fronte di un’economia più forte e di un’inflazione rivista al rialzo, il board si concede meno margine per tagliare i tassi nell’immediato futuro rispetto a tre mesi fa, pur mantenendo intatta la direzione di fondo — un calo graduale fino al 2029. Obiettivo mantenere ancorate le aspettative di inflazione, lanciare un messaggio chiaro ai mercati – la Fed c’è e non si farà scavalcare dai prezzi – ma al tempo stesso rassicurare sul fatto che l’eventuale ciclo di rialzi non sarà prolungato.
Il Summary of Economic Projections offre anche un indizio su dove il board individui i fattori di rischio. Nelle sezioni dedicate all’incertezza, quasi la totalità dei partecipanti giudica i rischi sull’inflazione “orientati al rialzo” e l’incertezza attorno alle proprie stime “più alta” della media storica. Sul fronte di crescita e occupazione, al contrario, la maggioranza descrive i rischi come “sostanzialmente bilanciati”. In altre parole: la Fed non teme più, come un anno fa, una frenata dell’economia reale, quanto piuttosto un’inflazione che fatica a rientrare nei tempi previsti.
I prossimi mesi ci diranno se il delicato esercizio di equilibrio fatto dalla Fed nella riunione di settimana scorsa sarà stato utile. Se invece l’inflazione si mostrasse più radicata del previsto, l’aggiornamento di dicembre potrebbe riservare una sorpresa nella direzione opposta a quella a cui i mercati si erano abituati nell’ultimo anno.
Foto di Federal Reserve