
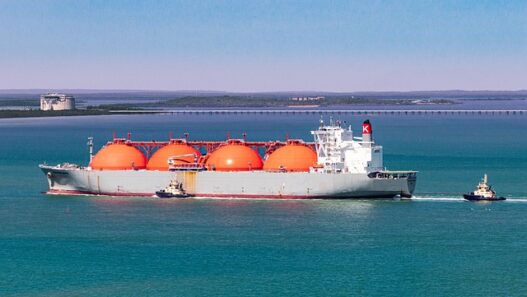



La crisi in Medio Oriente continua a minacciare la complicata catena di distribuzione dell’energia mondiale. Una crisi che va oltre il petrolio. Poche settimane fa QatarEnergy ha prorogato lo stato di forza maggiore sulle consegne di GNL. Per il mercato mondiale del gas, il ritorno alla normalità che l’estate scorsa si dava per certo entro la metà del 2026 potrebbe ora slittare al 2028.
Anche in Italia si cominciano a vedere i primi effetti diretti. Edison ha recentemente reso noto che, dallo scorso aprile, 29 dei suoi carichi di GNL qatariota — circa 3,8 miliardi di metri cubi — sono stati cancellati da QatarEnergy. L’utility ne ha già sostituiti 21 sul mercato spot, confermando di riuscire a onorare comunque gli impegni con i clienti, ma il fatto che un fornitore di quel peso debba ricorrere così spesso alle clausole di forza maggiore racconta meglio di ogni statistica aggregata quanto sia diventata fragile la catena di fornitura del gas dal Golfo.
QatarEnergy rinnova quello stato di forza maggiore di mese in mese dal marzo scorso, quando lo Stretto di Hormuz è stato di fatto chiuso al passaggio delle navi metaniere. L’ultima proroga, quella di cui accennavamo in precedenza, arriva fino ad inizio novembre. Nei primi sei mesi di guerra il Qatar ha esportato appena 18 carichi di GNL, contro i 509 dello stesso periodo del 2025 — una perdita di ricavi stimata in circa 24 miliardi di dollari. Il breve tentativo di ripresa dei transiti, seguito all’accordo preliminare USA-Iran di metà giugno, non è durato a lungo: nuovi attacchi hanno rialzato il livello di rischio per la navigazione, e da allora QatarEnergy non ha più potuto comunicare una data affidabile ai propri clienti.
Se a luglio scorso l’IEA considerava un ritardo oltre il quarto trimestre 2026 un rischio da monitorare, oggi sembra piuttosto un dato di fatto. Anne-Sophie Corbeau, ricercatrice del Center on Global Energy Policy della Columbia University, sposta al 2028 — e non più a metà 2026 — il momento in cui il mercato mondiale del gas tornerà in equilibrio. Gli acquirenti più esposti, secondo Corbeau, sono quelli che dipendevano più pesantemente da forniture qatariote a breve termine: Pakistan, Bangladesh e India in testa. Il Giappone se la cava meglio, protetto da contratti di lungo periodo indicizzati al petrolio o al gas americano — una diversificazione che l’Europa, dipendente per anni dal solo gas russo prima e oggi da un mix più ampio ma ancora fragile, sta ricostruendo in ritardo.
Le importazioni europee di GNL, tra aprile e agosto, sono rimaste sotto i livelli dello stesso periodo dello scorso anno. Gli stoccaggi — più consumati che rimpiazzati con acquisti aggressivi sul mercato spot — hanno assorbito parte dello shock, ma si tratta di un cuscinetto che si assottiglia via via che la proroga di forza maggiore si allunga.
La crisi energetica ci accompagnerà ancora a lungo con le sue tante ramificazioni che vanno dal petrolio al gas e oltre. Le conseguenze per l’economia non sembrano ancora essere state incorporate dai mercati, ma si fa sempre più concreta la consapevolezza che ogni settimana che passa, senza che una soluzione inizi a delinearsi, si trasformi in una picconata alle fondamenta della crescita.
Foto di Garry Chapple