



Nel terzo trimestre 2026 il mondo ha comprato un po’ meno oro e lo ha pagato molto di più. Secondo il Gold Demand Trends del World Gold Council, pubblicato la scorsa settimana, la domanda globale ha toccato quota 1.369 tonnellate, l’1% in meno rispetto allo stesso periodo del 2025. Ma con un prezzo medio di 4.262 dollari l’oncia, il valore è salito del 22% a 188 miliardi di dollari.
Come accade oramai da qualche anno, a sostenere i volumi sono state soprattutto le banche centrali, con acquisti netti pari a 321 tonnellate. Si tratta di una variazione del 42% in più rispetto all’anno scorso e del dato trimestrale più alto dalla fine del 2024. Da gennaio scorso il totale acquistato dagli istituti centrali arriva a 675 tonnellate, il 6% sopra lo stesso periodo del 2025. Tra i paesi più attivi c’è ancora la Cina.
Nel terzo trimestre 2026 la People’s Bank of China è stata il maggiore acquirente tra le banche centrali. A ottobre ha aggiunto alle riserve 830.000 once di oro, circa 25,8 tonnellate, allungando a 24 la serie di mesi di acquisto consecutivi. Da gennaio scorso l’istituto centrale cinese ha accumulato 129 tonnellate d’oro. Un atteggiamento che ha influenzato anche la domanda privata cinese, nonostante i prezzi in calo.
Altra voce “pesante” tra gli acquisti è quella relativa agli ETF. Gli strumenti di replica sull’oro fisico, cioè i fondi quotati che detengono il metallo a copertura delle quote, hanno visto afflussi per 211 tonnellate, in controtendenza rispetto al secondo trimestre. Il valore complessivo è in calo del 6% rispetto al terzo trimestre 2025, vale a dire uno dei trimestri più forti degli ultimi anni. Le partecipazioni complessive sono salite a 4.256 tonnellate, toccando un massimo storico. Per Louise Street, analista del World Gold Council, il ritorno degli acquisti sugli ETF sull’oro fisico è collegato alla volontà da parte degli investitori di coprirsi dal rischio geopolitico, unito alla preoccupazione per la sostenibilità del debito pubblico a fronte del forte rialzo dei rendimenti obbligazionari. A muoversi sono soprattutto i grandi investitori, mentre il comparto retail rimane più prudente.
Gli altri canali di scambio mostrano andamenti misti. Gli acquisti di lingotti e monete si sono fermati a 268 tonnellate, il 19% in meno rispetto allo stesso periodo del 2025, con la Cina come unica eccezione grazie a un aumento del 7%. La voce OTC e altra domanda, che comprende gli scambi fuori dai mercati regolamentati, è salita a 143 tonnellate dalle 101 dell’anno scorso senza tornare ai livelli alti di inizio anno.
Numeri misti anche per l’utilizzo industriale. Il settore della gioielleria ha segnato il terzo trimestre più debole della serie storica, con 313 tonnellate e un calo del 17% su base annua. Il valore speso è stato di 43 miliardi di dollari, in lieve crescita. La domanda rimane debole, con i consumatori che si sono spostati su oggetti più leggeri e a caratura inferiore. La domanda tecnologica, invece, è salita a 85 tonnellate, il 3% in più rispetto ad un anno fa e il livello più alto dal quarto trimestre 2021. A dominare la richiesta è il comparto dell’elettronica, con un aumento del 5% annuo, sostenuto dalla produzione legata all’intelligenza artificiale.
Sul lato dell’offerta le miniere hanno prodotto 1.071 tonnellate, il 3% in più su base annua e un record per un terzo trimestre. Il riciclo ha raggiunto 314 tonnellate, l’8% in meno rispetto al 2025 e il minimo dal quarto trimestre 2023 nonostante i prezzi alti. L’offerta complessiva è scesa dell’1% annuo, a quota 1.369 tonnellate.
L’outlook per i prossimi mesi rimane incerto, con spinte sia verso il basso che verso l’alto. Da un lato tassi in rialzo e aspettative d’inflazione contrastanti, dall’altro tensioni geopolitiche e volatilità sui mercati finanziari.
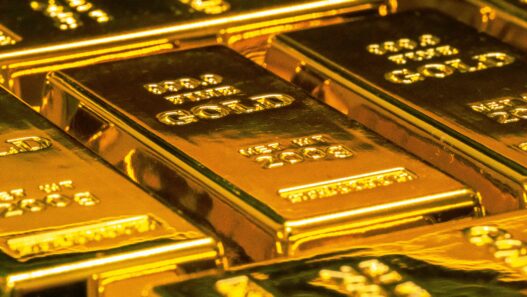
Foto di Jingming Pan su Unsplash