



Da quando, a metà ottobre, raccontavamo del Brent sopra i 100 dollari e della differenza tra prezzo future e prezzo fisico del greggio, qualcosa sembra essere inziata a cambiare. La ripresa dei passaggi di navi nello stretto di Hormuz e il rilascio di scorte strategiche ha portato – dati IEA – per la prima volta da febbraio scorso ad una offerta superiore alla domanda. Ma la situazione sul mercato del petrolio rimane profondamente incerta, mentre emerge anche una carenza di petroliere per il trasporto. Ma andiamo con ordine e vediamo quali sono gli ultimi sviluppi.
Partiamo proprio dai transiti attraverso lo stretto di Hormuz, il principale indicatore in grado di dirci quanto la situazione sia ancora lontana dalla normalità. Nei dodici mesi precedenti alla guerra, iniziata, lo ricordiamo, il 28 febbraio scorso, le navi commerciali che attraversavano giornalmente lo stretto erano circa 85, di queste quasi 48 erano petroliere (dati IMF PortWatch). A marzo 2026 la media è crollata a 3,2 transiti, ed è rimasta sotto le dieci unità in aprile e maggio. Con il primo tentativo d’intesa tra Washington e Teheran, in giugno, si era saliti a 12,9 transiti al giorno, per poi ripiegare dopo la ripresa dei combattimenti a luglio. Da agosto la media è tornata attorno ai quattro passaggi e nell’ultima settimana disponibile, quella al 15 novembre, è stata di 2,3.
Questi sono i dati ufficiali e vanno letti con cautela, perché tengono conto soltanto delle navi con segnale di identificazione acceso. Il 13 novembre, tanto per capire quale sia la situazione, la società Windward ha rilevato nove transiti, tutti senza segnale e due individuati soltanto dalle immagini satellitari. Anche per questo i barili che escono dal Golfo sono più numerosi di quanto le navi visibili farebbero pensare. Secondo Vortexa le esportazioni giornaliere sono salite in ottobre a 11,4 milioni di barili, il livello più alto dall’inizio del conflitto, ma ancora lontano dai quasi 20 milioni che nel 2025 passavano per lo stretto tra petrolio e prodotti raffinati.
In questo quadro l’IEA intravede i primi segnali, ancora timidi, di un riequilibrio. Nel report pubblicato a fine settimana scorsa, l’agenzia ha segnalato, per la prima volta dall’inizio della guerra, che l’offerta mondiale ha superato la domanda, con un eccesso di circa 2 milioni di barili al giorno atteso in questo trimestre, a fronte di un deficit di entità simile previsto un mese prima. La motivazione principale è proprio l’aumento delle esportazioni dal Golfo, risalite al 74% dei livelli prebellici grazie ad Arabia Saudita e Iraq. Il deficit medio del 2026 è sceso a 685.000 barili al giorno contro gli 1,7 milioni stimati in precedenza. Restano segnali di tensione, perché le scorte osservate sono cresciute in ottobre per la prima volta da giugno ma soprattutto con barili in mare, mentre quelle a terra restano ai minimi da dieci anni. L’agenzia ha inoltre previsto che il surplus si ampli in modo significativo nel 2027.
L’IEA non è sola nel prevedere un ritorno all’eccesso d’offerta. In una nota del 15 novembre scorso, Goldman Sachs ha indicato per il 2027 un surplus consistente, pari a circa 2 milioni di barili al giorno. Il Brent dovrebbe fermarsi in media a 88 dollari e scendere a 78 entro fine anno, via via che il premio per il rischio si normalizza. Gli analisti della banca d’affari statunitense calcolano che l’offerta proveniente dal Medio Oriente dovrebbe tornare sopra la media del 2025. Questo grazie ad un flusso di 3,8 milioni di barili al giorno di capacità in più nel giro di un anno, frutto dei trasferimenti da nave a nave e delle nuove condotte che aggirano Hormuz.
Se lo scenario dei prossimi mesi somiglia dunque a un ritorno alla normalità, l’attualità racconta di nuovi ostacoli che si traducono in costi maggiori o in minore disponibilità di greggio.
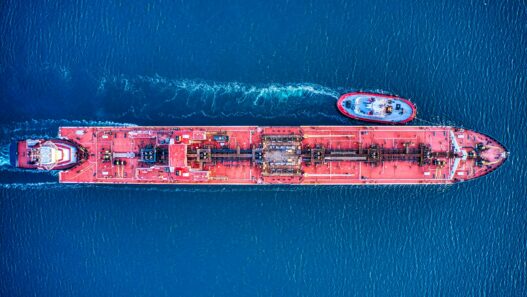
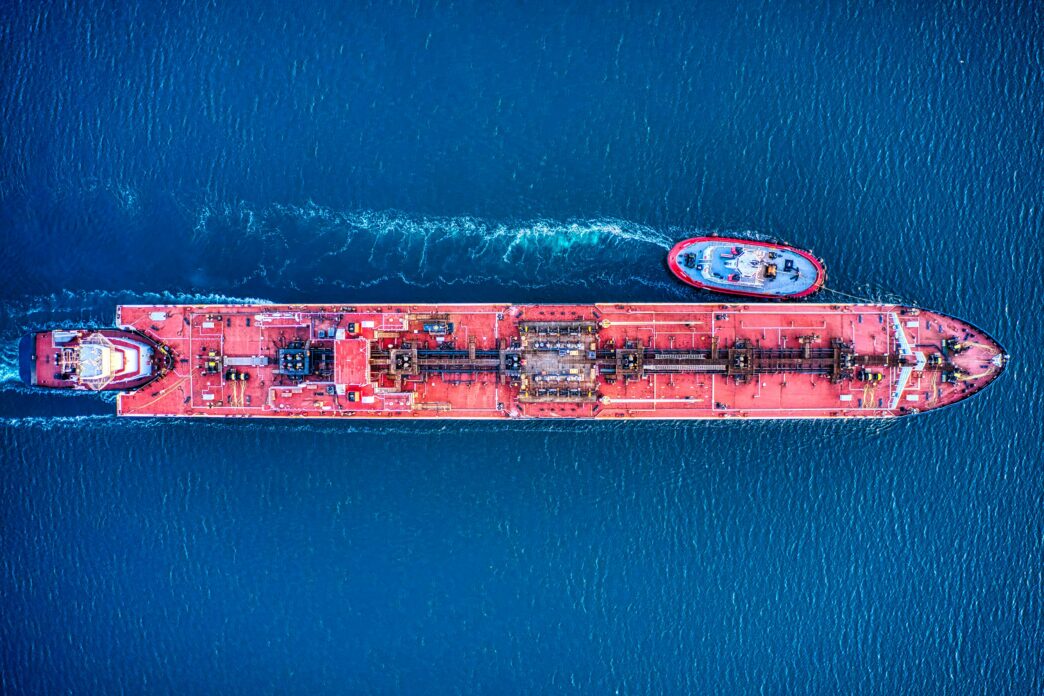
Uno dei problemi che sta emergendo è quello della disponibilità di navi per il trasporto del greggio. Il tutto nasce dal modo in cui il greggio esce dal Golfo. Alcune navi, per i rischi della guerra, rifiutano di attraversare Hormuz e ricevono il carico nel Golfo di Oman da altre navi che invece accettano di fare la spola attraverso lo stretto. Il petrolio compie quindi due tappe, la prima per uscire dallo stretto e la seconda per arrivare ai clienti. La seconda tappa richiede navi vuote pronte a prendere il carico ed è lì che si rischia il collo di bottiglia. Secondo Tankertrackers.com la capacità complessiva delle superpetroliere (VLCC, che trasportano fino a 2 milioni di barili) e delle Suezmax, che ne portano circa la metà, dirette vuote verso la regione è diminuita di circa il 40% da fine agosto. E se le superpetroliere coprono ancora il 72% dei transiti (dati BRS Shipbrokers), secondo un report di Vortexa i volumi trasportati attraverso lo stretto da petroliere del tipo Suezmax e Aframax, ossia le classi di taglia intermedia, sono cresciuti negli ultimi due mesi fino a superare 2 milioni di barili al giorno in ottobre, il massimo da inizio guerra.
In conclusione, gli scenari di IEA e Goldman concordano nel vedere un futuro a breve termine nel quale l’offerta di petrolio tornerà a superare la domanda. Ma si tratta di scenari che poggiano sull’ipotesi che il greggio del Golfo continui ad arrivare ai mercati senza ulteriori intoppi. E su questo incideranno anche la capacità delle navi di trasportarlo e il costo con cui lo faranno.
Foto di Venti Views su Unsplash