



Alla vigilia delle elezioni di metà mandato, la promessa di un pagamento a ogni adulto riporta al centro una domanda: quanto spendono, risparmiano e investono le famiglie quando ricevono denaro pubblico, e con quali effetti sui prezzi?
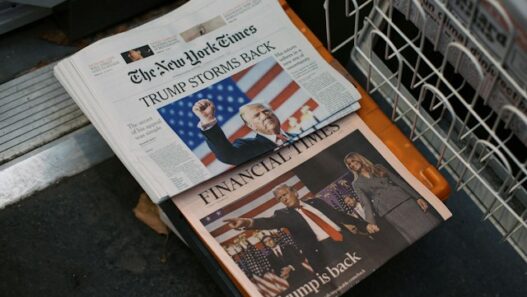
Il 9 settembre, dal palco della convention repubblicana di Dallas, Donald Trump ha promesso 5.000 dollari a ogni cittadino adulto se il suo partito manterrà il controllo di Camera e Senato alle elezioni del 3 novembre prossimo. Non si tratta di un compenso per il voto individuale: l’assegno spetterebbe a tutti e richiederebbe comunque l’approvazione del Congresso.
Sparata alla “Cetto La Qualunque” o impegno reale? A ognuno la sua opinione, l’unica certezza è il conto da pagare per una manovra di questo tipo: tra gli 1,2 e gli 1,35 mila miliardi di dollari, secondo le stime del Committee for a Responsible Federal Budget e del Tax Foundation, la somma varia a seconda della platea considerata. Gli introiti derivanti dall’applicazione dei dazi, indicati dal vicepresidente Vance come fonte di finanziamento per l’operazione, ne coprirebbero circa un decimo. In pratica l’operazione sarebbe quindi in larga parte a debito, con tutti i nessi e connessi. Ma anche tralasciando l’impatto sulle finanze pubbliche, cosa comporta un trasferimento di denaro di questo tipo dallo Stato ai cittadini? Proviamo a rispondere.
Quando si parla di sussidi, la mente corre subito a due date relativamente vicine nel tempo: 2008 e 2020. Nel 2008 l’Economic Stimulus Act dispose pagamenti una tantum a circa 130 milioni di famiglie, per un totale erogato di circa 100 miliardi di dollari. Nel 2020 il Cares Act, approvato a marzo per attutire lo shock della pandemia, riconobbe 1.200 dollari a ogni adulto e ulteriori 500 dollari per ogni figlio, con importi ridotti ai redditi più alti.
I due maxi sussidi sono stati oggetto di diversi studi, come quelli di Parker, Souleles, Johnson e McClelland per il 2008 e da Coibion, Gorodnichenko e Weber per il 2020. Grazie proprio a questi lavori possiamo provare a vedere come il trasferimento ha inciso su consumi e inflazione.
I risultati sul consumo sono molto simili. Nel 2008 le famiglie spesero il 12-30% dei pagamenti in beni non durevoli nel trimestre di ricezione e, includendo i beni durevoli (soprattutto auto), tra il 50 e il 90%. Nel 2020 la spesa dichiarata fu intorno al 40%; il resto fu risparmiato o usato per ridurre i debiti. Durante la pandemia, a spendere di più furono le famiglie con scarsa liquidità e chi aveva ricevuto importi minori.
I 5 mila dollari promessi da Trump sono oltre quattro volte l’importo erogato nel 2020: se la propensione alla spesa cala con l’importo, la quota spesa potrebbe risultare inferiore rispetto a 2008 e 2020. Kent Smetters (Penn Wharton) stima circa 400 miliardi spesi nei primi due trimestri successivi all’erogazione.
Resta da capire dove sia andato il risparmio. Greenwood, Laarits e Wurgler hanno studiato i tre pagamenti diretti erogati negli Stati Uniti durante la pandemia: i 1.200 dollari del Cares Act (aprile 2020), i 600 dollari approvati a dicembre 2020 e arrivati in gran parte a gennaio 2021, e i 1.400 dollari dell’American Rescue Plan (marzo 2021). I primi due hanno aumentato gli acquisti dei piccoli investitori e i prezzi dei titoli da loro preferiti; secondo la sintesi della Harvard Business School, circa 100 dei 814 miliardi complessivamente erogati sarebbero finiti in borsa, con rendimenti anomali del 5-7% in pochi giorni. Il terzo pagamento non ha avuto effetti analoghi sui rendimenti.
Sull’inflazione le stime sono ampie ma non unanimi. La Fed di St. Louis attribuì agli stimoli 2,6 punti dei 7,9% di inflazione di febbraio 2022; la Fed di San Francisco arrivò a circa 3 punti entro fine 2021. Secondo Hale, Leer e Nechio, inoltre, i sostegni diretti ai consumatori sono più inflazionistici di quelli erogati alle imprese. C’è però da ricordare che altre analisi riconoscono un contributo molto minore sottolineando che, senza quei sostegni, il rischio sarebbe stato la deflazione. Tornando al dividendo Trump, lo studio di Smetters, citato in precedenza, stima un incremento dell’inflazione di 0,3-0,5 punti nei quattro trimestri successivi all’erogazione.
Foto di The Now Time su Unsplash